Patate 2026: domanda record, superficie coltivata ai minimi storici.
Principali takeaways
- Mercato da 124.46 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) del 3.72%.
- Produzione mondiale ~390.3 milioni di tonnellate con una media di 22.9 t/ha
- Area statunitense in calo del 3.1%, il livello più basso dal 2013
- Germania -15%, Francia -21% in questa stagione
- Solynta registra il primo ibrido diploide TPS
Perché è importante
- Per gli agricoltori
- Il sistema TPS elimina contemporaneamente la catena del freddo e il principale canale di trasmissione del virus; l'aeroponica moltiplica le linee pulite cento volte più velocemente rispetto alla coltivazione in terra.
- Per i processori
- Le patatine fritte stanno trainando il mercato, mentre in Russia solo 28 varietà registrate sono destinate a questo utilizzo: la domanda specifica di determinate varietà è il motivo per cui le importazioni di sementi sono quadruplicate nonostante le politiche di sostituzione.
- Per i fornitori
- Un ibrido diploide derivato da seme puro comprime i cicli di selezione; la deriva genotipica della peronospora (fino all'85% di "altri" in Danimarca e Norvegia) implica la necessità di adattamenti locali ai pacchetti di protezione.
- Per gli investitori
- Il successo si sta spostando dal raccolto lordo alla capacità di stoccaggio, alla capacità di trasformazione e alla velocità di riproduzione: è in questi ambiti che si concentra il fabbisogno di capitale.
Riepilogo di 60 secondi
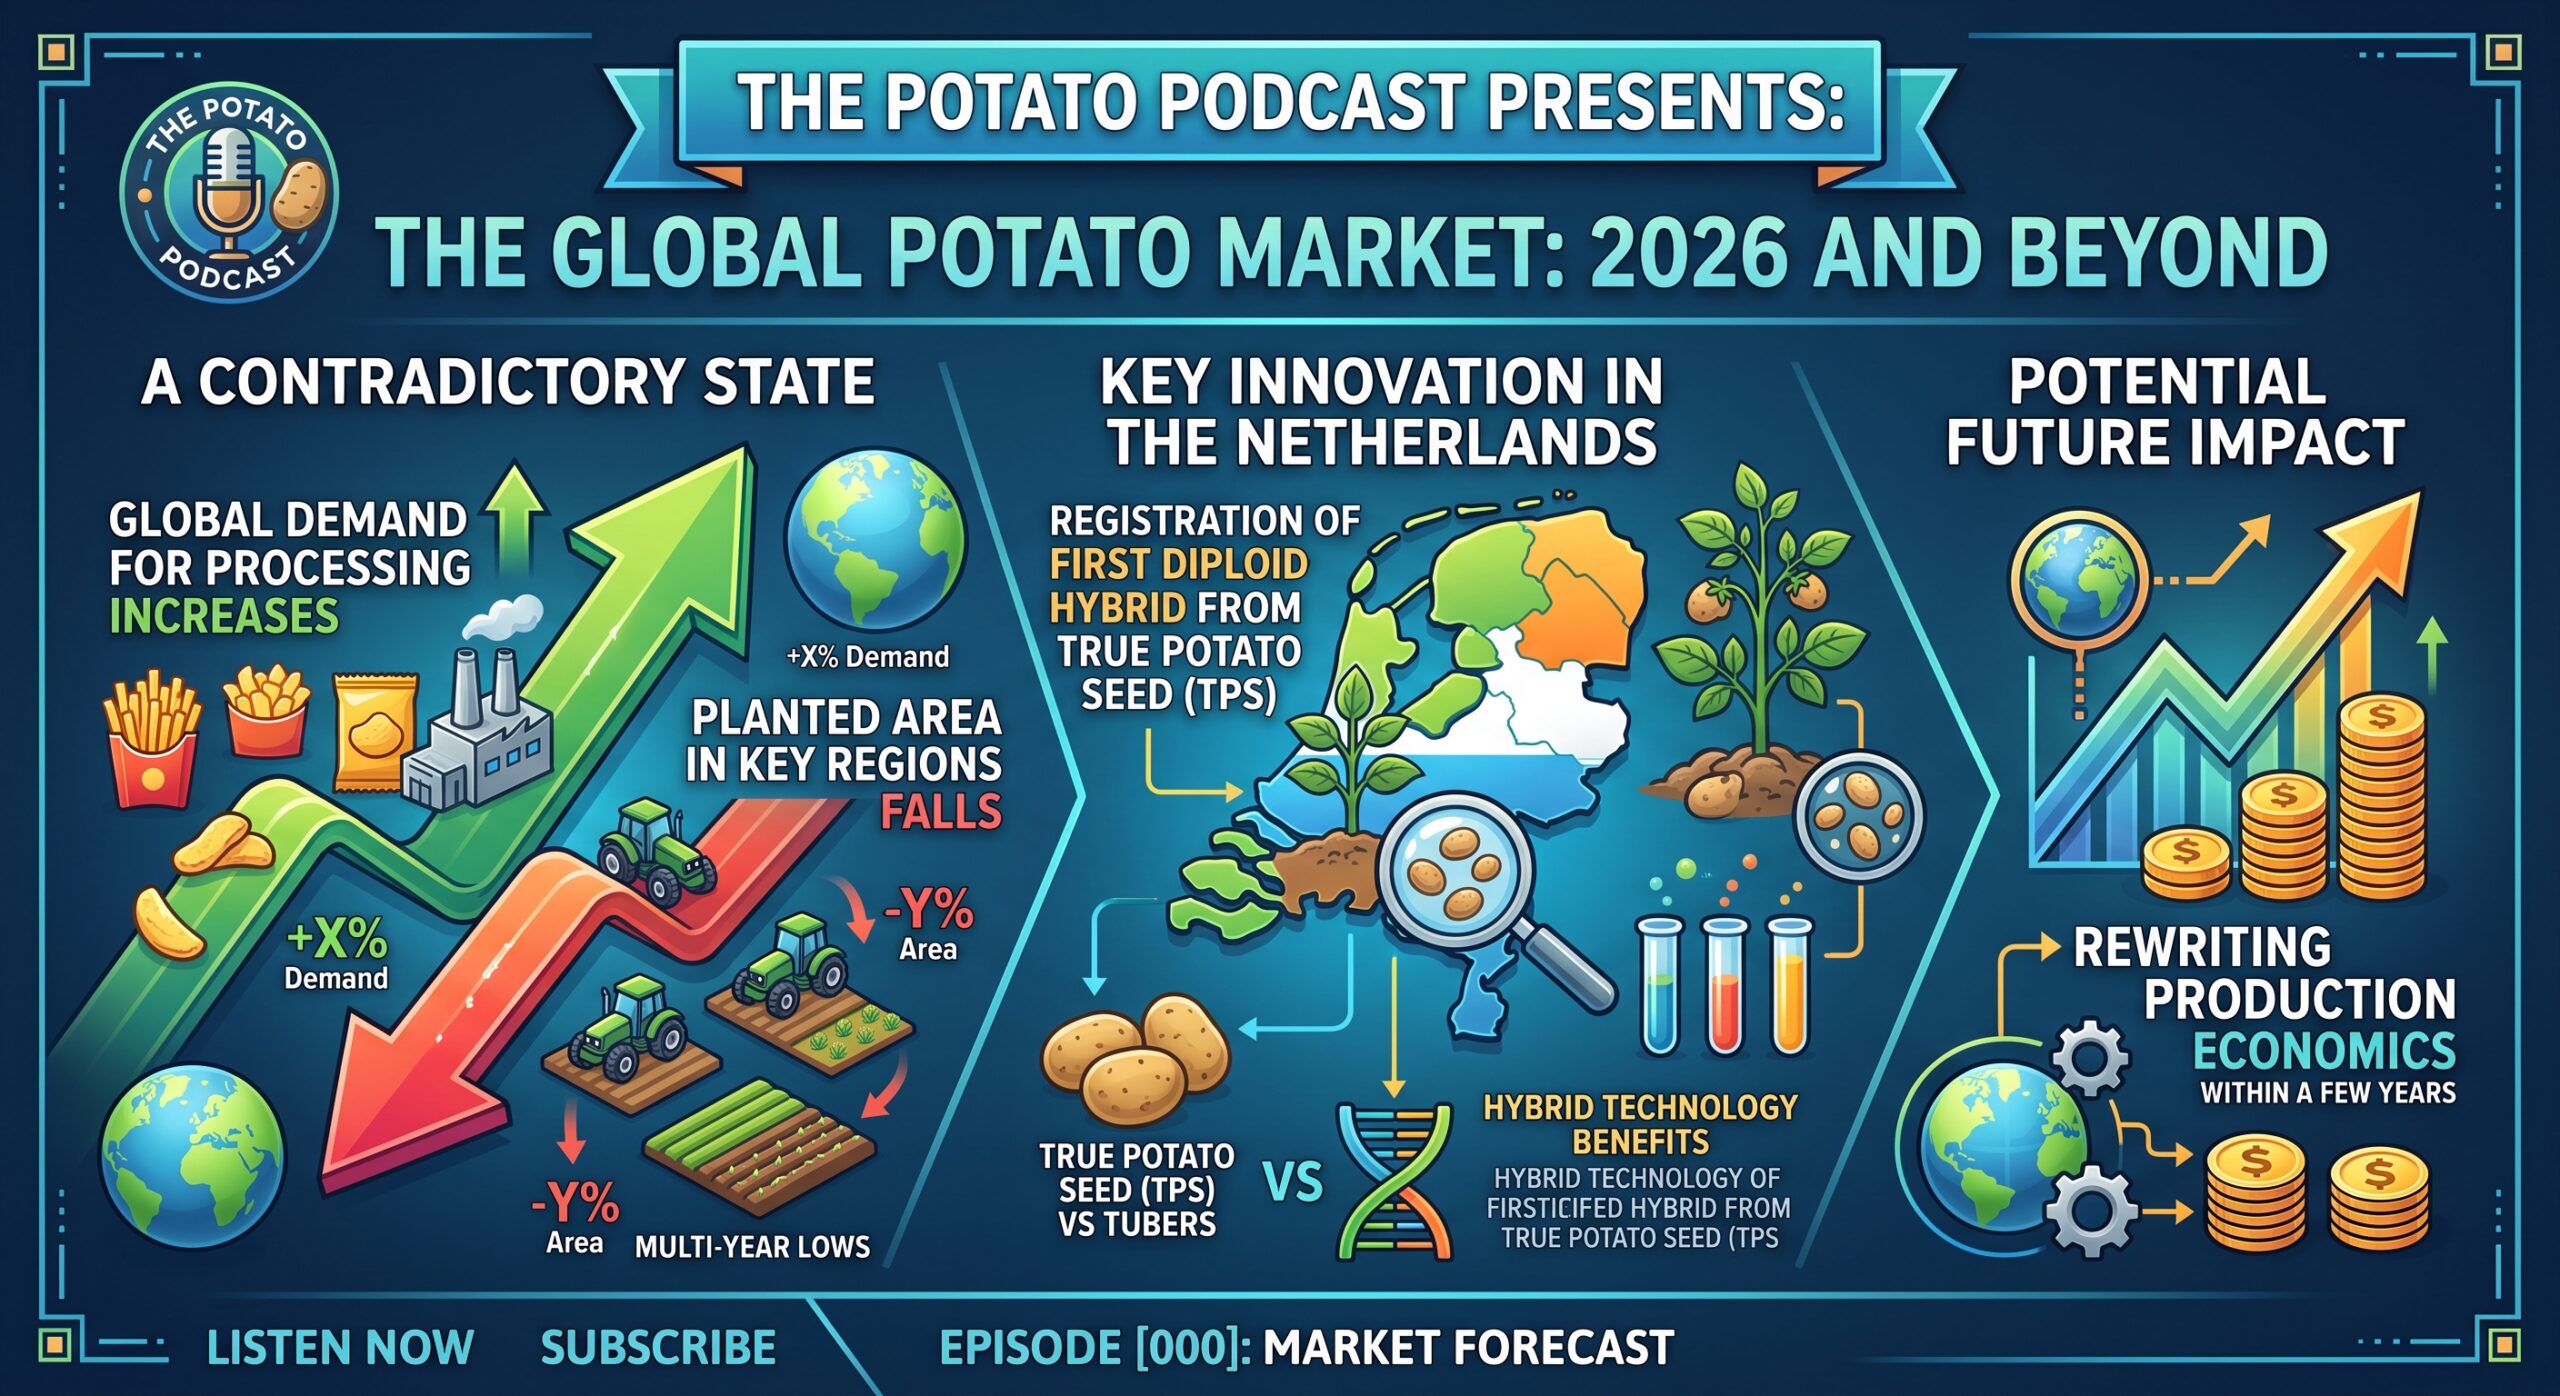
Il mercato globale delle patate è entrato nel 2026 in una situazione contraddittoria: la trasformazione richiede una maggiore quantità di materia prima, mentre la superficie coltivata nelle regioni chiave scende ai minimi pluriennali. Il mercato ha un valore di 124.46 miliardi di dollari, con una previsione di 149.38 miliardi di dollari entro il 2031 (CAGR del 3.72%), su una produzione di circa 390.3 milioni di tonnellate a una media di 22.9 t/ha – una crescita trainata dalla produttività e dal consolidamento piuttosto che dall'aumento della superficie coltivata. L'Asia-Pacifico detiene il 50.18% dei consumi; l'Africa cresce più rapidamente con un +5.08% annuo. La superficie coltivata in Nord America ha toccato il minimo degli ultimi otto anni, con gli Stati Uniti in calo del 3.1% a 353,000 ettari. La Germania prevede un calo della produzione del 15%, la Francia del 21%. Al contrario, i Paesi Bassi hanno registrato SOLHY019, il primo ibrido diploide derivato da vero seme di patata: 25 grammi di seme per ettaro invece di 2,500 kg di tuberi, nessuna catena del freddo e nessun virus presente nel materiale di propagazione. La Russia ha raggiunto il 95% di autosufficienza, ma solo l'11% di varietà sviluppate internamente, a fronte di un obiettivo del 35% per il 2030.
Il mercato globale delle patate è entrato nel 2026 in una situazione a dir poco contraddittoria: la trasformazione richiede quantità sempre maggiori di materia prima, mentre la superficie coltivata nelle regioni chiave sta raggiungendo i minimi pluriennali. In questo contesto, i Paesi Bassi hanno registrato il primo ibrido diploide coltivato da seme puro, un evento che potrebbe riscrivere gli equilibri economici della produzione nel giro di pochi anni.
Il mercato è in crescita, ma non in termini di ettari.
Il mercato globale delle patate ha un valore di 124.46 miliardi di dollari nel 2026, con una previsione di 149.38 miliardi di dollari entro il 2031, a un tasso di crescita annuo composto del 3.72%. La produzione mondiale si attesta a circa 390.3 milioni di tonnellate, con una resa media di 22.9 t/ha.
Il punto chiave: la crescita è trainata dalla produttività e dal consolidamento, non dall'espansione delle superfici coltivate. La metà del consumo globale (50.18%) è concentrata nella regione Asia-Pacifico, mentre il mercato in più rapida crescita rimane l'Africa, con un incremento del 5.08% annuo.
Giorni feriali. Annulla l'iscrizione con un clic.
Il principale motore della domanda è la trasformazione. Nei paesi sviluppati, gli acquirenti industriali rappresentano fino al 60% della produzione commerciale. I principali trasformatori come McCain Alimenti e Lamb Weston stanno investendo centinaia di milioni di euro nell'espansione della capacità produttiva e in programmi di approvvigionamento rigenerativo. I ristoranti a servizio rapido esercitano ulteriore pressione: solo nel 2025 McDonald's aveva in programma di aprire 1,000 nuovi punti vendita in Cina, puntando a 10,000 entro il 2028. Ognuno di questi punti vendita garantisce un contratto di fornitura di patatine fritte.
I vincoli sono altrettanto chiari:
- Clima. La siccità e il caldo hanno già causato alla Russia una perdita del 14.5% del raccolto del 2024, e nel 2026 hanno ridotto significativamente le rese in Germania e Francia.
- Regolamento. Le nuove norme RUCIP 2025 e i severi limiti imposti dall'UE sui residui di pesticidi (glifosato, neonicotinoidi) aumentano direttamente i costi operativi degli agricoltori.
Nord America: il livello più basso degli ultimi otto anni.
Nel 2026, la superficie totale coltivata a patate in Nord America è scesa al livello più basso degli ultimi otto anni.
Negli Stati Uniti, la superficie coltivata si è ridotta del 3.1%, attestandosi a 353,000 ettari, il livello più basso dal 2013, mentre il raccolto previsto di 18.08 milioni di tonnellate è il più basso degli ultimi tredici anni.
Il Canada, nel frattempo, continua ad aumentare i suoi ricavi da esportazione: le spedizioni di patate e prodotti trasformati hanno raggiunto i 3.7 miliardi di dollari canadesi, di cui 2.7 miliardi provenienti da patatine fritte surgelate. Il rovescio della medaglia di questa specializzazione è la forte dipendenza dagli accordi commerciali con gli Stati Uniti (USMCA): qualsiasi modifica delle condizioni ha un impatto diretto sul settore.
Europa: il clima e una peronospora mutante
Il settore europeo si contrarrà nel 2026. La Germania prevede un calo della produzione del 15%, la Francia del 21%. Le cause sono molteplici: riduzione delle superfici coltivate e siccità.
Un problema distinto e molto meno visibile è la peronospora. Phytophthora infestans Le popolazioni continuano a mutare: il genotipo EU36 rimane dominante, ma la quota di categorie "altre" geneticamente diverse è in aumento, raggiungendo l'85% in Danimarca e Norvegia. La lezione pratica per gli agronomi è semplice: i sistemi di protezione che funzionavano ieri non sono più universali e le strategie di utilizzo dei fungicidi richiedono maggiore complessità e adattamento locale.
Asia e Africa: due modelli di crescita differenti
Cina e India mantengono la loro posizione di maggiori produttori mondiali e stanno sviluppando attivamente linee di trasformazione e sistemi di stoccaggio a freddo, creando di fatto valore aggiunto a livello nazionale.
L'Africa sta crescendo in modo diverso. In Kenya, Nigeria e Sudafrica, i fattori trainanti sono la produzione di sementi aeroponiche e i programmi statali di irrigazione. Il continente sta essenzialmente saltando intere fasi tecnologiche, bypassando la tradizionale moltiplicazione delle sementi in campo aperto.
Russia: 95% di autosufficienza, 11% di riproduzione interna
Il mercato russo opera secondo una logica di sicurezza alimentare. L'autosufficienza è stimata al 95%, con una produzione prevista di 8.4 milioni di tonnellate entro il 2030.
La resa nel settore organizzato (imprese agricole, aziende agricole a conduzione familiare e singoli imprenditori) ha raggiunto le 31.1 t/ha nel 2025, ma si prevede che nel 2026 si attesti a 27.9 t/ha, ovvero oltre tre tonnellate in meno. Questo valore è ben al di sopra della media globale, ma la stessa oscillazione dimostra quanto il risultato dipenda dalla stagione.
Il punto critico di vulnerabilità è la produzione di sementi. Le varietà autoctone rappresenteranno l'11% nel 2026, a fronte di un obiettivo del 35% entro il 2030 stabilito dal Decreto del Governo n. 3878-r. Il divario: quattro anni e ventiquattro punti percentuali.
Il portfolio di varietà si articola come segue:
| Valore (2026) | |
|---|---|
| Numero totale di varietà registrate nel Registro di Stato | 577 |
| Varietà di tavoli | 465 |
| Per la lavorazione dei chip | 59 |
| Per la lavorazione delle patatine fritte | 28 |
Solo 28 varietà di patatine fritte – in un momento in cui le patatine fritte dominano il mercato globale – è un dato su cui vale la pena soffermarsi.
Nel 2025, 253 varietà erano in coltivazione commerciale. Il leader indiscusso è Gala, con 89,200 tonnellate di semi piantati. Innovator, Lady Claire and Riviera anche loro si classificano nella fascia più alta.
Il paradosso del semestre: quadruplicate le importazioni di sementi.
Il dato più significativo per quanto riguarda la Russia proviene dagli scambi di patate da seme nel periodo gennaio-giugno 2026.
Le importazioni sono aumentate a 2,874 tonnellate, quadruplicando rispetto allo stesso periodo del 2025. I principali fornitori sono stati la Francia (1,680 tonnellate) e la Bielorussia (1,174 tonnellate). Le esportazioni, invece, sono diminuite a 3,451 tonnellate, con il Kazakistan come principale acquirente (2,754 tonnellate).
In altre parole, in un contesto di politica di sostituzione delle importazioni e di restrizioni attive sull'utilizzo di materiale genetico estero, gli acquisti di sementi dall'estero sono aumentati di diverse volte. La spiegazione risiede quasi certamente nella domanda specifica di determinate varietà: i trasformatori necessitano di varietà particolari per specifiche esigenze tecnologiche, e queste non possono essere sostituite con "varietà nazionali in generale". Finché il Registro di Stato elencherà 28 varietà di avannotti, la domanda si orienterà verso le varietà disponibili.
La svolta tecnologica: 25 grammi anziché 2.5 tonnellate
L'evento determinante dell'anno per il settore non risiede nelle statistiche ma nella biologia. L'azienda olandese Solynta ha ufficialmente registrato il primo ibrido di patata diploide coltivato da vero seme di patata (TPS) — SOLHY019 — nel registro statale dei Paesi Bassi.
La portata del cambiamento si comprende più facilmente con una coppia di numeri: invece di piantare 2,500 kg di tuberi per ettaro, 25 grammi di semi coprono la stessa superficie.
Cosa cambia nella pratica:
- La logistica. I semi possono essere trasportati e conservati senza catena del freddo e senza perdite dovute alla respirazione o alla germinazione.
- Salute delle piante. I semi veri non sono portatori delle malattie che si accumulano nei tuberi, eliminando così il principale canale di trasmissione dei virus attraverso il materiale di semina.
- Velocità di riproduzione. Rispetto al tradizionale sistema tetraploide, il sistema diploide accelera notevolmente lo sviluppo di nuove varietà.
Un secondo strumento tecnologico, che agisce in parallelo, è l'aeroponica. I sistemi ad ambiente controllato producono fino a 900 mini-tuberi per metro quadrato, contro gli 8 ottenuti nel terreno. Per una rapida moltiplicazione di piante sane, la differenza è di oltre cento volte, ed è proprio per questo che i programmi sementieri africani puntano su questa tecnologia.
Cosa dicono gli enti regolatori
Le sessioni della commissione di esperti incaricata di esaminare il piano per il 2025 hanno individuato tre effetti:
- L'entrata in vigore della Legge federale sulla produzione di sementi ha comportato un calo significativo delle richieste di autorizzazione per colture non incluse nell'elenco delle materie prime per la sicurezza alimentare.
- Le quote e le restrizioni sull'importazione di sementi di origine estera hanno ridotto il numero di richieste di varietà e ibridi stranieri.
- Nel 2026, 35 nuove varietà di patate sono in fase di sperimentazione a livello statale, di cui 31 varietà da tavola. L'attenzione si concentra sulla resa, sulla commerciabilità dei tuberi e sul contenuto di amido.
Quest'ultimo punto merita un'analisi più approfondita: delle 35 varietà in fase di sperimentazione, quattro sono destinate alla trasformazione. Le priorità di sperimentazione riproducono lo stesso squilibrio già visibile nel Registro di Stato.
Conclusione: Dal raccolto lordo alla resilienza
Nel 2026 il settore smetterà di misurare il successo in tonnellate. Altri fattori diventeranno decisivi: la capacità di stoccaggio e trasformazione disponibile, l'adozione di strumenti agronomici digitali e il passaggio a metodi di selezione innovativi in risposta alle pressioni climatiche.
Per la Russia, questo implica un programma piuttosto specifico. La resa è già a un livello rispettabile: la questione è la sua stabilità di stagione in stagione. L'autosufficienza nelle patate da consumo è stata raggiunta: la questione riguarda le sementi e le varietà per la trasformazione. Ed è qui che TPS La tecnologia potrebbe rivelarsi non solo un titolo astratto proveniente dai Paesi Bassi, ma un modo per accorciare il percorso quadriennale dall'11% al 35%.
Questo articolo si basa sulla revisione analitica intitolata "Stato attuale e prospettive del mercato globale e russo delle patate nel 2026".
Breve rapporto globale sulla patata
Le cinque notizie principali, i prezzi, gli avvisi sanitari e gli eventi. Dal lunedì al venerdì mattina, senza pubblicità.
fonti
- Analisi comparativa “Stato e prospettive del mercato globale e russo delle patate nel 2026” – citata come base dell’articolo
Collegato in questo materiale
ARTICOLI CORRELATI
Paesi Bassi: un coltivatore di sementi della Frisia mantiene Annabelle sana per cinque generazioni senza l'uso di minituberi
Prezzi mondiali delle patate, settimana 39: l'Europa si adegua a un raccolto scarso, mentre l'Asia rimane sovra-offerta.