La domanda da 150 milioni di dollari: perché l'espansione del mercato delle patate in Corea del Sud è un cambiamento strutturale, non un aggiustamento marginale
Le statistiche sulle importazioni della Corea del Sud rivelano un decennio di spostamento strutturale. Secondo il Korea Trade Statistics Promotion Institute, le importazioni di patate sono aumentate da 146,800 tonnellate nel 2016 a 194,300 tonnellate nel 2025, con un aumento del 32%, mentre il consumo interno pro capite è rimasto stabile a circa 15 kg all'anno [testo originale]. Non si tratta di crescita della domanda, ma di sostituzione delle importazioni. Gli stati di recente apertura, tra cui Michigan, North Dakota e Wisconsin, non sono produttori periferici, ma regioni chiave per la produzione di patate da taglio americane. La loro inclusione, unita all'eliminazione dei dazi stagionali sulle patate da taglio statunitensi nel 2026, significa che per la prima volta le patate da lavorazione americane possono entrare in Corea tutto l'anno, in esenzione da dazi, dalle zone di coltivazione più convenienti del paese. Lo studio sull'impatto economico della Michigan State University, che prevede un aumento delle esportazioni del 10%, è quasi certamente conservativo: presuppone una quota di mercato statica, quando la dinamica effettiva è l'accesso dei trasformatori coreani all'intero mercato spot statunitense a dazi zero.
La rassicurazione ufficiale – che questi 11 stati producono meno del Pacifico nord-occidentale e che le lunghe distanze transpacifiche limiteranno il volume – merita un esame approfondito [testo originale]. Chris Voigt, direttore esecutivo della Washington State Potato Commission, i cui coltivatori hanno navigato nei protocolli coreani per decenni, offre una valutazione diversa: "È una buona concorrenza", afferma, pur riconoscendo che gli acquirenti coreani cercano attivamente specifiche varietà tardive non disponibili a livello nazionale. Jamey Higham, CEO della Idaho Potato Commission, ammette che, sebbene i protocolli siano "onerosi", l'opportunità di mercato è reale. In altre parole, i professionisti del settore statunitense considerano la Corea non uno sbocco marginale, ma un mercato in crescita strategica che richiede un'infrastruttura di conformità dedicata: registrazione degli stabilimenti di confezionamento, cattura di psille, test di zebra chip, IPM documentata e protocolli di test per gli avannotti. Non si tratta di una vendita spot occasionale; si tratta di un'integrazione permanente dell'offerta.
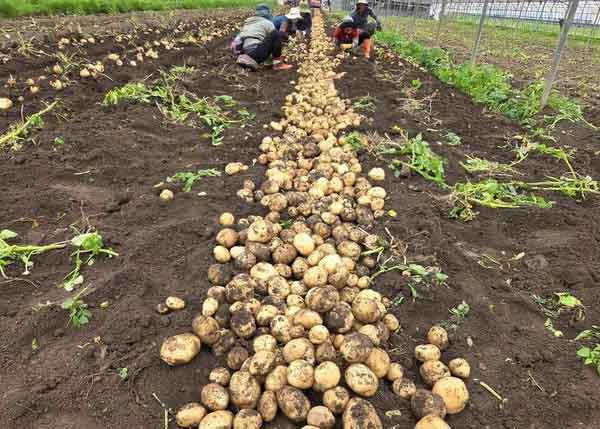
L'aritmetica dello spostamento è già calcolabile. Il professor Yim Young-suk della Kangwon National University fornisce la metrica critica: nel 2025, le aziende alimentari coreane—Orion, Haitai, Nongshim—hanno acquistato 21,000 tonnellate di patate da trasformazione importate [testo originale]. Questo volume corrisponde a 833 ettari di coltivazione, equivalenti alla base produttiva di 1,260 aziende agricole, considerando una media nazionale di 0.66 ettari per azienda [testo originale]. Non si tratta di cifre macroeconomiche astratte, bensì di chiusure di aziende agricole rinviate. Il Korea Rural Economic Institute (KREI) ha documentato che la superficie coltivata a contratto per le varietà nazionali da trasformazione è già sotto pressione strutturale e l'aggiunta di 11 stati americani produttori di patatine fritte, unita all'assenza di dazi doganali, offre ai produttori coreani di snack sia un vantaggio in termini di prezzo che una ridondanza di approvvigionamento prima inesistenti. L'argomentazione della "discrepanza culinaria", secondo cui i coreani preferiscono il brodo da tavola per zuppe e contorni, è irrilevante per il settore della trasformazione, dove i produttori di patatine fritte richiedono specifici profili di sostanza secca e zuccheri riducenti, non un allineamento culinario [testo originale].
Giorni feriali. Annulla l'iscrizione con un clic.
Altri due fattori strutturali contrari rimangono non riconosciuti nelle dichiarazioni ufficiali. In primo luogo, l'eliminazione dei dazi stagionali sulle patate da industria australiane nel 2028 e l'eliminazione dei dazi per la Nuova Zelanda nel 2029 amplieranno ulteriormente le opzioni di importazione della Corea, creando un contesto competitivo multi-fornitore che deprime i prezzi contrattuali nazionali [testo originale]. In secondo luogo, l'emergere dell'India come importante esportatore di patatine fritte surgelate verso la Corea – 151 tonnellate solo nell'ottobre 2025, con un aumento del 55.7% su base annua – dimostra che la Corea è ora una destinazione per il surplus globale di patate da industria, non un mercato premium accessibile solo ai fornitori consolidati.
L'ostacolo normativo alle soluzioni biotecnologiche nazionali aggrava ulteriormente la vulnerabilità. JR SimplotLa patata OGM SPS-Y9, resistente al CIS, ha ricevuto l'autorizzazione per la valutazione del rischio ambientale dall'Amministrazione per lo Sviluppo Rurale nel febbraio 2025, sette anni dopo la presentazione della domanda, e attende ancora l'approvazione finale per la sicurezza alimentare da parte del Ministero della Sicurezza Alimentare e Farmaceutica. Che si sostenga o meno la coltivazione di OGM, la conseguenza funzionale è identica: una soluzione tecnica collaudata per contrastare l'addolcimento indotto dal freddo, il principale ostacolo alla trasformazione nazionale durante tutto l'anno, rimane inaccessibile, mentre le importazioni esenti da dazi da 14 stati americani aumentano. Come osserva il professor Choi Yang-do dell'Università Nazionale di Seoul, il sistema coreano di revisione degli OGM, che coinvolge cinque ministeri, crea "richieste non specialistiche di materiale irrilevante" e ritardi prevedibili, ora esplicitamente segnalati come problemi commerciali nel documento informativo congiunto del vertice USA-Corea del novembre 2025. Questa non è una regolamentazione prudente; è una negazione involontaria della tecnologia.
L'espansione del gennaio 2026 non rappresenta un adeguamento incrementale a un regime di importazione consolidato. Rappresenta il completamento di una campagna industriale statunitense durata 19 anni per convertire la Corea da un mercato stagionale e ristretto a una destinazione permanente, valida tutto l'anno, per le patate da industria americane. Gli 11 nuovi stati non sono un'aggiunta secondaria a basso volume; sono il Michigan, il Wisconsin e il North Dakota, il cuore della produzione di patate da industria americana. L'aumento del 10% delle esportazioni, stimato dalla Michigan State University, rappresenta un punto di riferimento, non un limite massimo, e l'attuale valore delle esportazioni statunitensi verso la Corea, pari a 150 milioni di dollari, fornisce la base di capitale per una penetrazione aggressiva del mercato. Per i coltivatori di patate coreani, la questione non è più se la concorrenza delle importazioni si intensificherà, ma se l'agricoltura di trasformazione nazionale manterrà un ruolo significativo nella filiera entro il 2030. La risposta non dipende dalle garanzie fitosanitarie, ma da tre obiettivi: l'approvazione normativa accelerata delle varietà resistenti alla CSI; la riforma strutturale del sistema di revisione LMO; e la rinegoziazione dei termini dell'agricoltura contrattuale che tenga conto della nuova base di prezzo stabilita dalle importazioni esenti da dazi. In assenza di questi interventi, il “traguardo storico” celebrato a Washington sarà ricordato in Corea come il momento in cui la produzione nazionale di patate destinate alla trasformazione è diventata economicamente non sostenibile.
Breve rapporto globale sulla patata
Le cinque notizie principali, i prezzi, gli avvisi sanitari e gli eventi. Dal lunedì al venerdì mattina, senza pubblicità.
Collegato in questo materiale
ARTICOLI CORRELATI
Turchia: l'Istituto Niğde raccoglie minituberi di altissima qualità da un sistema idroponico.

Bielorussia: il raccolto di patate raggiunge il 43% del previsto, con i coltivatori che hanno scavato 317,000 tonnellate.